Domain objektfoto.de kaufen?
Wir ziehen mit dem Projekt
objektfoto.de um.
Sind Sie am Kauf der Domain
objektfoto.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain objektfoto.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Nauticam EMWL Fokus Linse für Canon 100mm & 60mm ObjektivEMWL FOKUS PORT FÜR DAS CANON 100MM & 60MM Um die besten Ergebnisse für eine Reihe von Kameras zu erzielen, wurden vier Fokussiereinheiten entwickelt, und jede Einheit ist optisch so konzipiert, dass sie mit den empfohlenen Primärlinsen funktioniert. Nauticam hat für die empfohlenen Objektive die passende Fokussiereinheit entwickelt. Der EMWL ist sehr scharf und hat einen sehr guten Kontrast und der Autofokus funktioniert schnell. Dies ist ein erheblicher Vorteil gegenüber anderen verfügbaren Relays-Objektiven. Nauticam bietet auch eine manuelle Fokussierung an, das Du dann hinzufügen kannst. Objektivadapter wie Nikon FTZ, EF zu EOS R oder Sigma MC-21 können ebenfalls verwendet werden. Die Fokussiereinheit ist der Teil, der am nächsten am Gehäuse angeschlossen ist. Das System besteht aus 6 Glaselementen in 3 Gruppen und wird über das Bajonett-Montagesystem befestigt. EMPFOHLENES ZUBEHÖR: * 87501 Flip Holder for EMWL Lens * 87507 Padded Travel Bag for EMWL (Focusing Unit/Relay Lens/3x Objective Lenses) * 87512 Shade for 130° Objective Lens * 87513 Shade for 100° Objective Lens * 87515 M67 Mount to EMWL Focusing Unit * 87516 EMWL Bayonet Holder for 70mm Diameter Float Arm * 87517 EMWL Bayonet Holder for 90mm Diameter Float Arm * 87518 Strobe Mounting Brackets for EMWL Relay Lens * 83250 M67 to Bayonet Mount Converter II * 83251 M77 to Bayonet Mount Converter II Passende Objektive * Canon EF-S 60mm f/2.8 Macro USM * Canon EF-S 100mm f/2.8 Macro IS USM1500,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
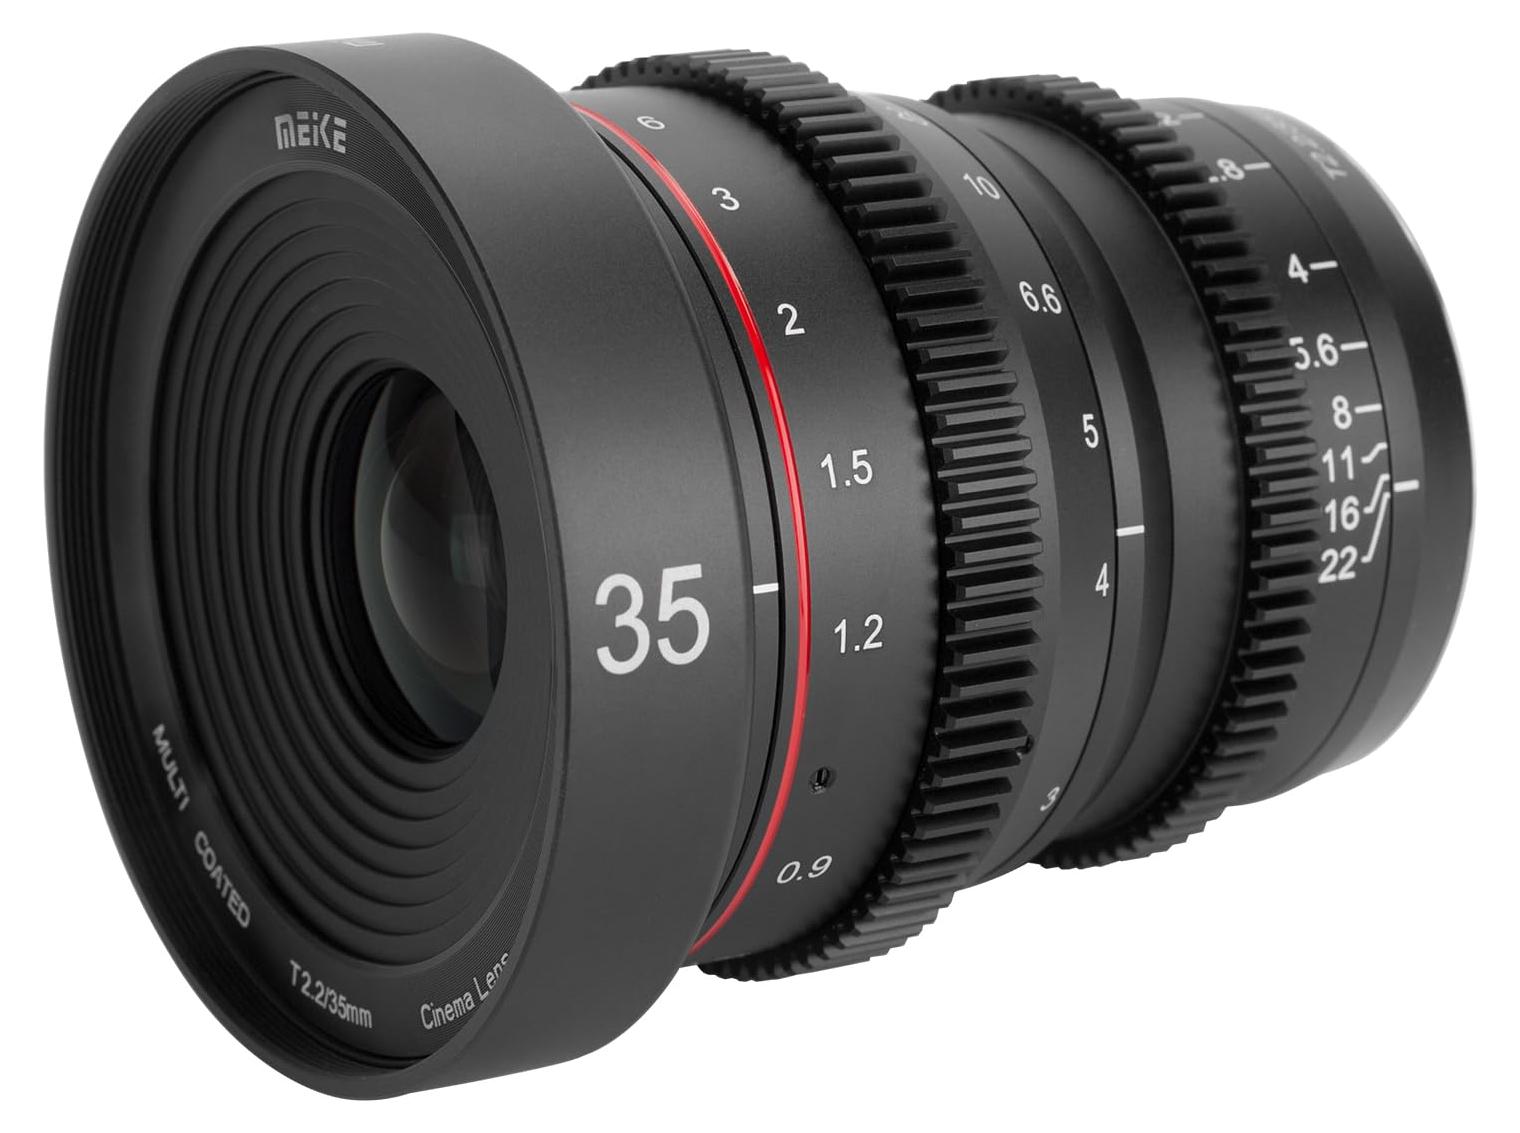
35mm T2.2 Cine-Objektiv für MFT, manueller Fokus, 4KDieses 35mm T2.2 Cine-Objektiv ist ideal für Filmaufnahmen mit Micro Four Thirds Kameras. Es bietet ein großes Diaphragma von T2.2 und eine minimale Fokussierdistanz von 51 cm. Die Linse besteht aus 10 Elementen in 8 Gruppen und liefert scharfe, klare Videos.Großes Diaphragma T2.2 für hervorragende Low-Light-PerformanceMinimale Fokussierdistanz von 51 cm10 Linsenelemente in 8 Gruppen für hohe BildqualitätVolle Abdeckung auf Super 35- und APS-C-Sensoren; äquivalente Brennweite 70 mm auf Micro 4/3Sehr langer Fokusweg (270°) für präzises FokussierenGlattes, rundes Bokeh und minimales Fokus-AtmenKompatibel mit Olympus, Panasonic Lumix, BMPCC 4K, Zcam E2682,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
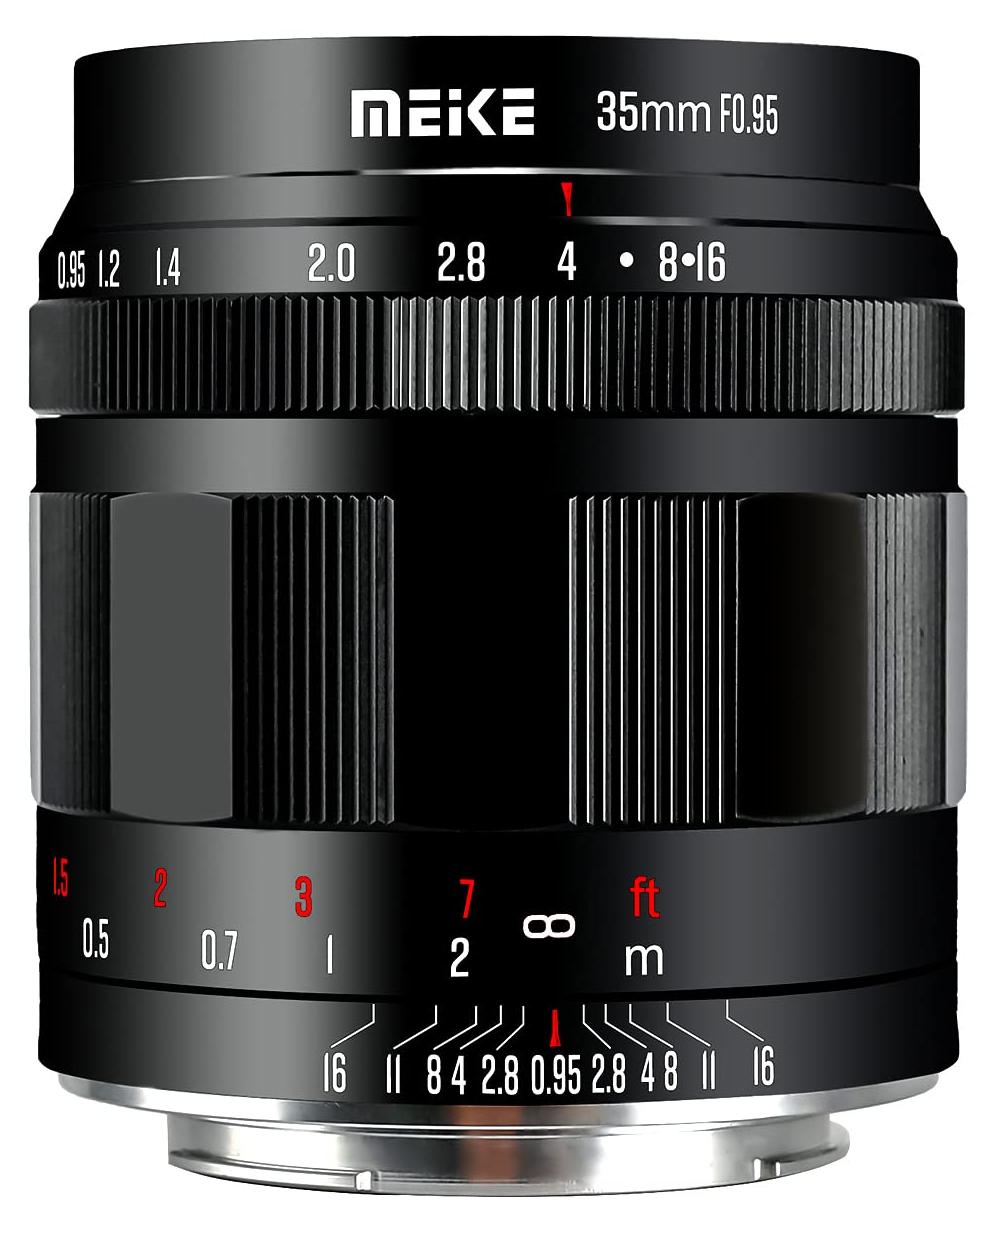
35mm F0.95 APS-C Objektiv, manueller Fokus, Sony EDieses 35mm F0.95 Objektiv für APS-C Kameras mit Sony E-Mount bietet eine beeindruckende Blendenöffnung und einen charmanten Retro-Look. Es ist ideal für kreative Aufnahmen mit wunderschönem Bokeh und überzeugt auch bei schlechten Lichtverhältnissen.F0.95 Traum-Bokeh: Die große Blende erzeugt ein cremiges Bokeh und versetzt Hinter- und Vordergrund in eine weiche, stimmungsvolle Unschärfe.Perfekt bei wenig Licht: Das große F0.95-Diafragma ermöglicht scharfe Aufnahmen auch in dunklen Umgebungen, ohne die ISO zu stark erhöhen zu müssen.Kompakt und leicht: Dank ausgeklügeltem optischem Design bleibt das Objektiv trotz großer Blende kompakt und leicht (ca. 247-267 g).Retro-Design: Das elegante Äußere ist nicht nur funktional, sondern auch ein Blickfang - ein Kunstwerk für sich.Nahaufnahmen ab 0,35 m: Die minimale Fokusdistanz von 0,35 m ermöglicht detailreiche Nahaufnahmen.Technische Daten:Brennweite: 35 mmFiltergröße: 52 mmSensorformat: APS-CNaheinstellgrenze: 0,35 mMaximale Blende: F0,95M418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
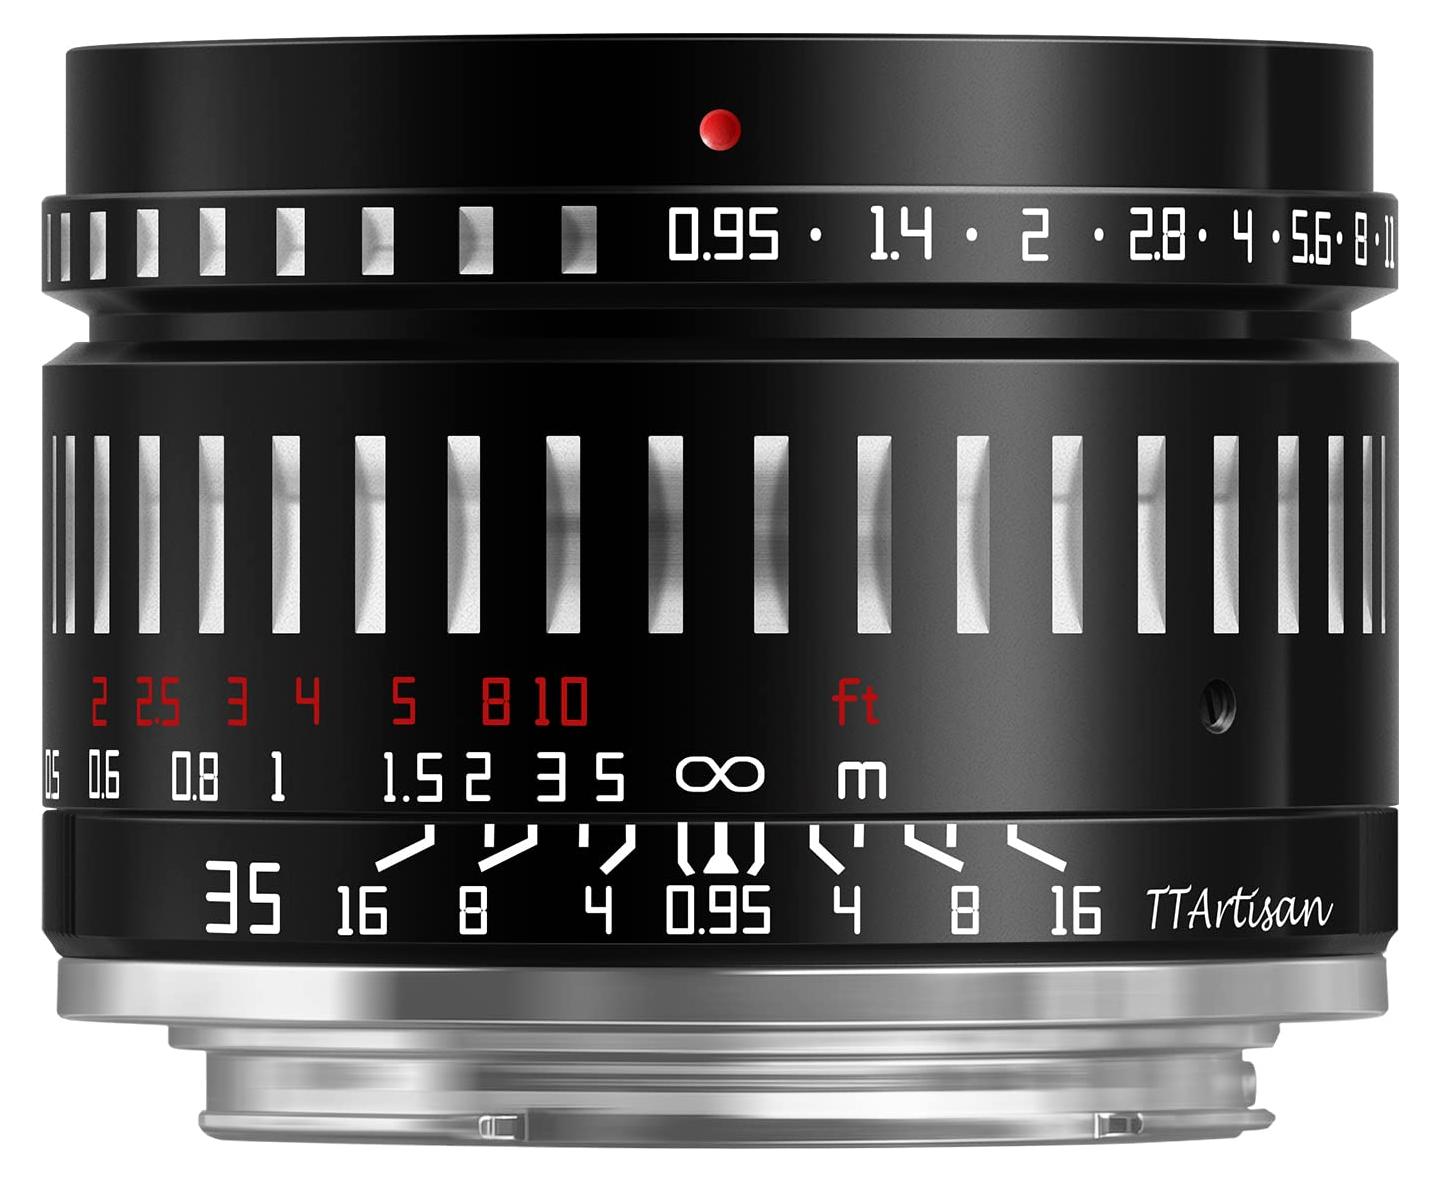
35mm f0.95 Objektiv, manueller Fokus, MFT-MountDieses 35mm f0.95 Objektiv ist eine Festbrennweite mit großer Blendenöffnung für spiegellose Kameras mit Micro Four Thirds (MFT) Mount. Es eignet sich ideal für kreative Aufnahmen mit schönem Bokeh und guter Lichtstärke.Optik: 10 Linsen in 7 GruppenMinimale Fokusdistanz: 0,39 m, Filtergröße: ø52 mm13 Blendenlamellen für weiches BokehBildwinkel: diagonal 34°, Blendenbereich: f0.95 - f16Kompatibel mit Panasonic Lumix M43 MFT Kameras (z. B. GH1-GH6, G1-G7, GF1-GF6, GM1, GM5, GM10, GX1, GX7, GX8) und Olympus MFT Modellen (z. B. E-PM1, E-PM2, E-PL1-E-PL7, E-M1, E-M5, E-M10)Hinweis: Aktivieren Sie in den Kameraeinstellungen die Option "Auslösen ohne Objektiv", um Fotos zu machen323,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nauticam EMWL Fokus Linse für Canon 100mm & 60mm ObjektivEMWL FOKUS PORT FÜR DAS CANON 100MM & 60MM Um die besten Ergebnisse für eine Reihe von Kameras zu erzielen, wurden vier Fokussiereinheiten entwickelt, und jede Einheit ist optisch so konzipiert, dass sie mit den empfohlenen Primärlinsen funktioniert. Nauticam hat für die empfohlenen Objektive die passende Fokussiereinheit entwickelt. Der EMWL ist sehr scharf und hat einen sehr guten Kontrast und der Autofokus funktioniert schnell. Dies ist ein erheblicher Vorteil gegenüber anderen verfügbaren Relays-Objektiven. Nauticam bietet auch eine manuelle Fokussierung an, das Du dann hinzufügen kannst. Objektivadapter wie Nikon FTZ, EF zu EOS R oder Sigma MC-21 können ebenfalls verwendet werden. Die Fokussiereinheit ist der Teil, der am nächsten am Gehäuse angeschlossen ist. Das System besteht aus 6 Glaselementen in 3 Gruppen und wird über das Bajonett-Montagesystem befestigt. EMPFOHLENES ZUBEHÖR: * 87501 Flip Holder for EMWL Lens * 87507 Padded Travel Bag for EMWL (Focusing Unit/Relay Lens/3x Objective Lenses) * 87512 Shade for 130° Objective Lens * 87513 Shade for 100° Objective Lens * 87515 M67 Mount to EMWL Focusing Unit * 87516 EMWL Bayonet Holder for 70mm Diameter Float Arm * 87517 EMWL Bayonet Holder for 90mm Diameter Float Arm * 87518 Strobe Mounting Brackets for EMWL Relay Lens * 83250 M67 to Bayonet Mount Converter II * 83251 M77 to Bayonet Mount Converter II Passende Objektive * Canon EF-S 60mm f/2.8 Macro USM * Canon EF-S 100mm f/2.8 Macro IS USM1500,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
35mm T2.2 Cine-Objektiv für MFT, manueller Fokus, 4KDieses 35mm T2.2 Cine-Objektiv ist ideal für Filmaufnahmen mit Micro Four Thirds Kameras. Es bietet ein großes Diaphragma von T2.2 und eine minimale Fokussierdistanz von 51 cm. Die Linse besteht aus 10 Elementen in 8 Gruppen und liefert scharfe, klare Videos.Großes Diaphragma T2.2 für hervorragende Low-Light-PerformanceMinimale Fokussierdistanz von 51 cm10 Linsenelemente in 8 Gruppen für hohe BildqualitätVolle Abdeckung auf Super 35- und APS-C-Sensoren; äquivalente Brennweite 70 mm auf Micro 4/3Sehr langer Fokusweg (270°) für präzises FokussierenGlattes, rundes Bokeh und minimales Fokus-AtmenKompatibel mit Olympus, Panasonic Lumix, BMPCC 4K, Zcam E2682,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
35mm F0.95 APS-C Objektiv, manueller Fokus, Sony EDieses 35mm F0.95 Objektiv für APS-C Kameras mit Sony E-Mount bietet eine beeindruckende Blendenöffnung und einen charmanten Retro-Look. Es ist ideal für kreative Aufnahmen mit wunderschönem Bokeh und überzeugt auch bei schlechten Lichtverhältnissen.F0.95 Traum-Bokeh: Die große Blende erzeugt ein cremiges Bokeh und versetzt Hinter- und Vordergrund in eine weiche, stimmungsvolle Unschärfe.Perfekt bei wenig Licht: Das große F0.95-Diafragma ermöglicht scharfe Aufnahmen auch in dunklen Umgebungen, ohne die ISO zu stark erhöhen zu müssen.Kompakt und leicht: Dank ausgeklügeltem optischem Design bleibt das Objektiv trotz großer Blende kompakt und leicht (ca. 247-267 g).Retro-Design: Das elegante Äußere ist nicht nur funktional, sondern auch ein Blickfang - ein Kunstwerk für sich.Nahaufnahmen ab 0,35 m: Die minimale Fokusdistanz von 0,35 m ermöglicht detailreiche Nahaufnahmen.Technische Daten:Brennweite: 35 mmFiltergröße: 52 mmSensorformat: APS-CNaheinstellgrenze: 0,35 mMaximale Blende: F0,95M418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
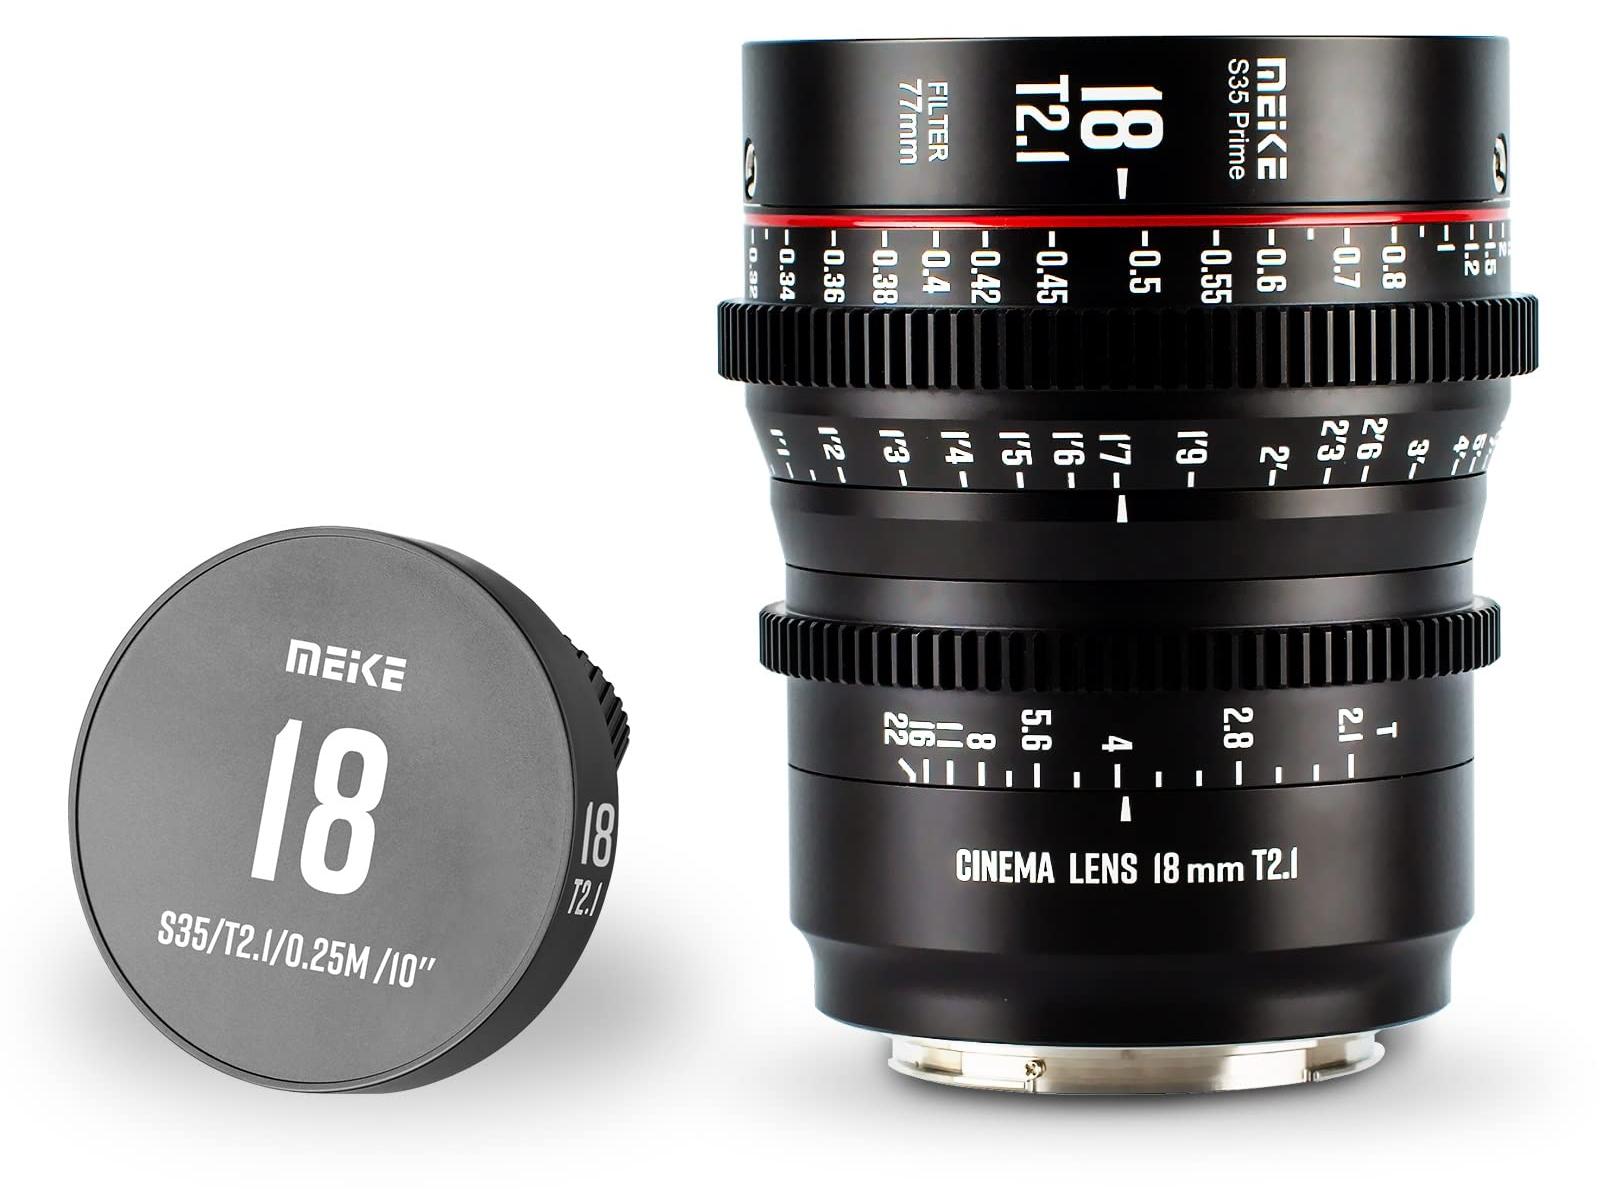
18mm T2.1 S35 Cine-Objektiv, manueller Fokus, Canon EFDieses 18mm T2.1 S35 Kinooljektiv mit manuellem Fokus ist ideal für anspruchsvolle Filmaufnahmen. Es bietet eine sehr lange Fokusdrehung von 270 Grad für präzises Scharfstellen und liefert weiche, runde Bokeh-Effekte mit minimalem Fokus-Atmen.Bildwinkel auf S35-Kameras: diagonal 76,6°, horizontal 63,2°, vertikal 45,5°Minimale Fokusdistanz von 25 cmLinsenkonstruktion: 15 Elemente in 10 Gruppen, mehrschichtvergütetGroße Blende T2.1, geeignet für Landschafts- und PorträtfotografieHochbrechende und niedrig dispersive Gläser für 6K-Auflösung und schärfere Bilder1145,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
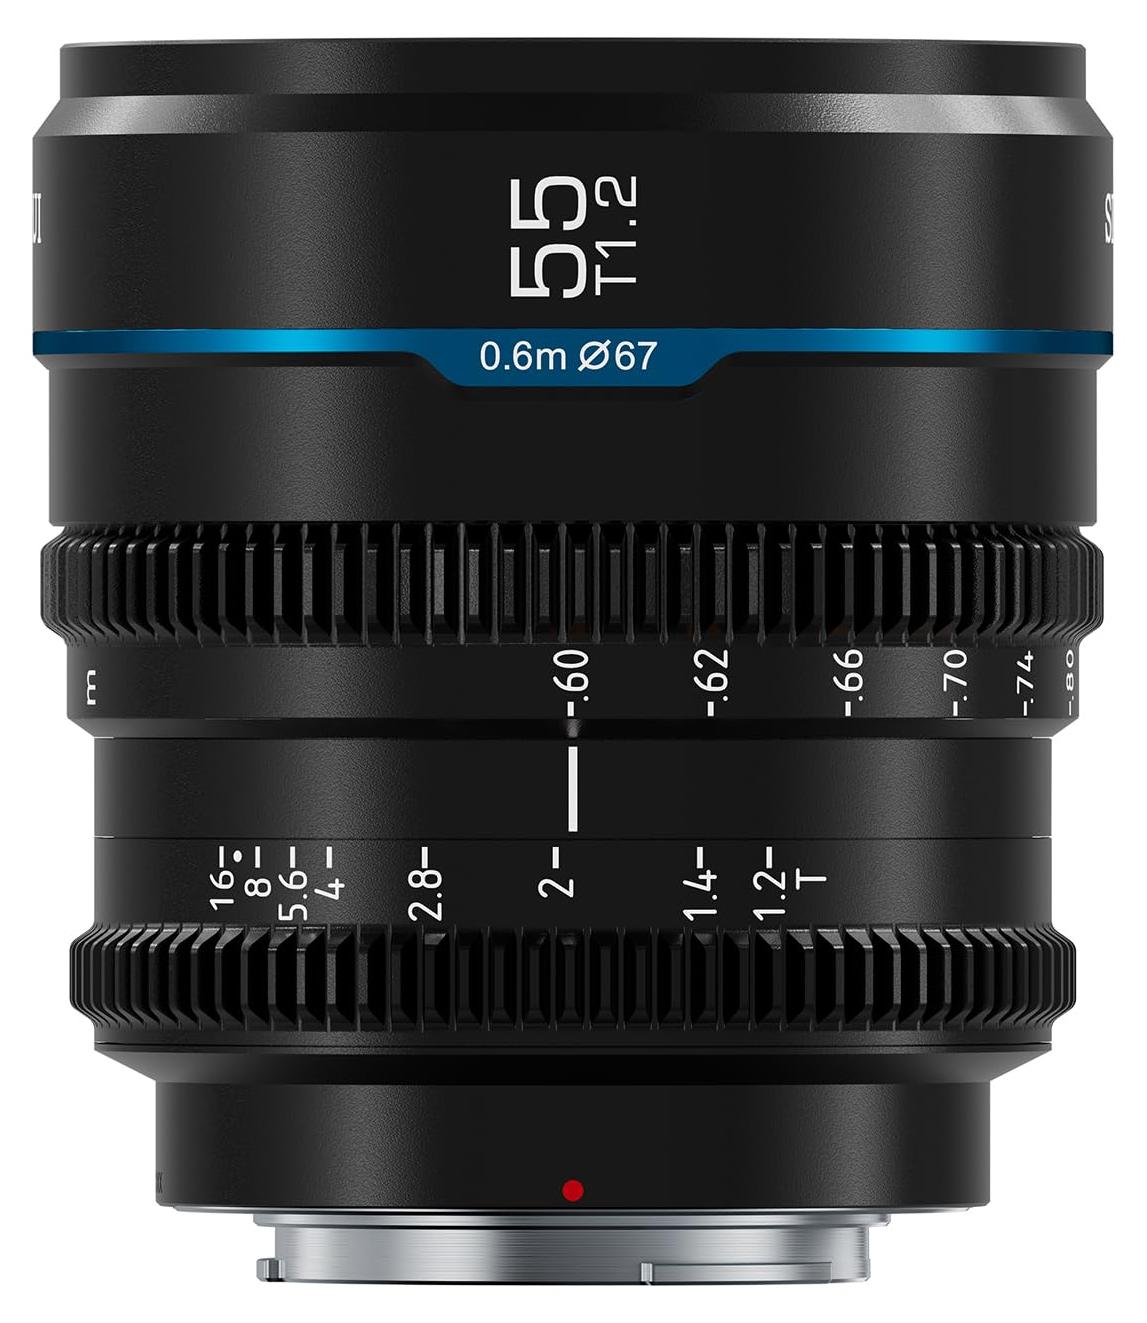
Cine-Objektiv 55 mm T1.2, manueller Fokus, MFT, schwarzDas Night Walker 55 mm T1.2 Cine-Objektiv ist ein manuelles Festbrennweiten-Objektiv mit großer Blende für Kameras mit Micro-Four-Thirds-Mount. Es eignet sich ideal für Close-ups und Porträtaufnahmen und bietet eine beeindruckende Leistung bei schwachem Licht.Große Blende T1.2 für hervorragende Low-Light-Fähigkeiten und schönes BokehNaheinstellgrenze von 0,6 m für detailreiche Nahaufnahmen270° Fokusweg für präzise manuelle FokuskontrolleRobustes und leichtes Aluminiumgehäuse (ca. 500 g)Verzahnter Fokusring für den Einsatz mit Follow-Focus-Systemen12 Blendenlamellen für weiches, cremiges Bokeh628,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.